Введение
Инвестиции с нуля обычно ломаются в одном и том же месте. Человек открывает приложение брокера, видит там сотни облигаций, десятки фондов, кнопку «купить» — и закрывает приложение. Не из лени, а потому что непонятно: что именно купить, на какую сумму, на какой срок и что будет, если упадёт.
Эта статья — для тех, у кого нет опыта, но есть сбережения и желание ими распорядиться. Если вы держите деньги на вкладе, копите «на потом» или уже один раз вложились, испугались и забросили счёт — материал для вас. Здесь нет обещаний «иксов» и гарантий доходности, зато есть порядок действий.
Что вы получите: семь последовательных шагов — от финансовой подушки до готовой структуры портфеля на 10 000, 50 000 и 100 000 ₽, конкретные суммы и минимальные пороги входа по инструментам, сравнение брокеров по комиссиям на 2026 год.
В конце статьи — чек-лист «5 фатальных ошибок при сборке первого портфеля» от АкаТ | Аналитика Инвест: короткая самопроверка, где каждая ошибка разобрана вместе с признаком «есть у меня это или нет». Забрать чек-лист можно по кнопке в конце текста.
Что такое инвестирование и зачем оно нужно
Инвестирование — это размещение денег в активы, которые приносят доход или растут в цене. Купили облигацию — получаете купоны и возврат номинала. Купили акцию — получаете дивиденды и рост стоимости. Купили пай фонда — получаете сразу корзину таких активов.
Инвестиции vs накопления vs спекуляции
| Подход | Горизонт | Источник дохода | Риск потери | Реальный результат |
| Накопления | любой | процент по вкладу | минимальный | доходность около инфляции |
| Инвестиции | от 1 года, чаще 3–5+ | рост цены + купоны и дивиденды | управляемый | рост капитала выше инфляции |
| Спекуляции | дни–недели | разница цены входа и выхода | очень высокий | большинство новичков в минусе |
Три подхода путают в словах, но разница видна в результате и в риске.
Дальше в статье речь только об инвестициях: покупка и удержание понятных инструментов на горизонт в несколько лет с регулярным пополнением. Попытка угадать, где рынок сегодня — на дне или на пике, это уже другая игра, и правила в ней другие.
Почему инфляция съедает накопления
Инфляция — налог, который вы платите за то, что ничего не делаете. По данным Росстата, в 2024 году цены выросли на 9,52%, в 2025-м — на 5,59%, а Банк России ожидает инфляцию 6–7% по итогам 2026 года с возвращением к цели 4% в 2027-м. На этом горизонте 100 000 ₽ «под матрасом» теряют заметную часть покупательной способности, хотя номинал не меняется. 12
4
| Горизонт | 100 000 ₽ «под матрасом» | Вклад 13% (номинал) | Те же деньги в реальном выражении | Реальный прирост |
| 1 год | 94 340 ₽ | 113 000 ₽ | 106 604 ₽ | +6 604 ₽ |
| 3 года | 83 962 ₽ | 144 290 ₽ | 121 148 ₽ | +21 148 ₽ |
| 5 лет | 74 726 ₽ | 184 244 ₽ | 137 677 ₽ | +37 677 ₽ |
| 10 лет | 55 839 ₽ | 339 457 ₽ | 189 551 ₽ | +89 551 ₽ |
Расчёт при инфляции 6% годовых (ближний ориентир ЦБ) и ставке вклада 13% — при ключевой ставке 14% средняя ставка по трёхмесячным депозитам топ-20 банков держалась около 13,63%, а максимальные предложения доходили до 19%.
Вывод: вклад защищает от обесценивания, но реальный прирост даёт примерно 1–2 п.п. в год. Собственно рост капитала начинается там, где доходность устойчиво выше инфляции — в облигациях с фиксированным купоном и в акциях на длинном горизонте. 3
Эффект сложного процента — короткий пример
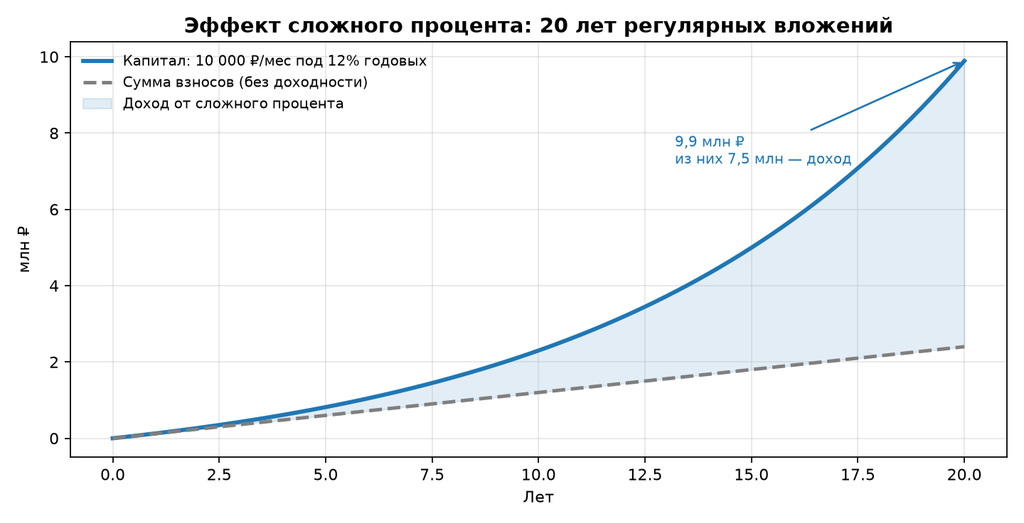
Сложный процент — это когда доход не выводится, а вкладывается заново и сам начинает приносить доход. На горизонте 15–20 лет это не надбавка к результату, а основная его часть.
Пример: вы откладываете 10 000 ₽ в месяц и реинвестируете весь доход при допускаемой доходности 12% годовых.
| Период | Всего внесено | Капитал | Доход от сложного процента |
| 1 год | 120 000 ₽ | 126 825 ₽ | 6 825 ₽ |
| 5 лет | 600 000 ₽ | 816 697 ₽ | 216 697 ₽ |
| 10 лет | 1 200 000 ₽ | 2 300 387 ₽ | 1 100 387 ₽ |
| 20 лет | 2 400 000 ₽ | 9 892 554 ₽ | 7 492 554 ₽ |
Обратите внимание: за вторые десять лет вы вносите столько же, сколько за первые, но прирост капитала в 4,3 раза больше. Именно поэтому «начать с малого сейчас» финансово выгоднее, чем «начать с большого потом».

Шаг 1. Финансовая подушка безопасности
Прежде чем нести деньги на биржу, отделите от них сумму, которая не пойдёт в рынок ни при каких обстоятельствах. Это подушка безопасности: деньги на случай потери дохода, болезни, поломки техники или срочного ремонта. Её задача — не заработать, а не дать вам продать активы в минус под давлением обстоятельств.
Сколько отложить до начала инвестирования
Базовая норма — 3 месяца обязательных расходов, комфортная — 6, для фрилансеров, предпринимателей и всех с нестабильным доходом — 9–12 месяцев. Считайте не «примерно сколько трачу», а фиксированные обязательные платежи: жильё, связь, еда, транспорт, кредиты, страховки.
Где хранить подушку: вклады, накопительные счета
- Накопительный счёт — деньги доступны в день обращения, процент капает на остаток. Ставка ниже, чем по вкладу, зато без ограничений по снятию. Хороший вариант для первого резерва.
- Вклад с пополнением и частичным снятием — ставка выше, но часть условий ограничивает досрочное изъятие без потери процентов. Подходит для стабильной части подушки.
- Короткий вклад на 1–3 месяца — максимальная гибкость по ставке среди вкладов, требует контроля дат окончания срока. Разумно разложить подушку на 2–3 транша с разными датами.
Не храните подушку в акциях, облигациях и криптовалюте. Инвестиционный актив может быть в просадке ровно в тот месяц, когда понадобятся деньги, — и тогда вы фиксируете убыток.
| Тип расходов | Пример в месяц | Резерв | Инструмент |
| Базовые: жильё, еда, транспорт | 40 000 ₽ | 3–6 мес. | накопительный счёт |
| Обязательные: кредит, страховка, связь | 15 000 ₽ | 3 мес. | короткий вклад |
| Форс-мажор: здоровье, ремонт, техника | 30 000 ₽ разово | — | накопительный счёт |
| Итого подушка | ~55 000 ₽ в месяц | ≈ 200 000–350 000 ₽ | 2–3 инструмента |
Шаг 2. Выбор брокера и открытие счёта
Доступ к бирже даёт только лицензированный посредник — брокер с лицензией Банка России. Банк тоже может вывести вас на биржу, но через приложение брокера выбор инструментов шире, а комиссии прозрачнее. Хотя сегодня крупные банки одновременно являются и брокерами. Наиболее выгодные условия практически всегда предлагают ТОП-3 банка России.
Как выбрать брокера: 5 критериев
- Лицензия ЦБ РФ. Проверяется в реестре на сайте Банка России. Без лицензии это не брокер, а сайт, которому вы отдаёте деньги.
- Ставка комиссии и минималка за сделку. На базовых тарифах крупных брокеров это около 0,3% за сделку, на продвинутых — 0,014–0,06% плюс абонентская плата. Не менее важна минимальная комиссия: у популярных приложений она около 50 ₽, и при покупке на 5 000 ₽ такие 50 ₽ превращаются в 1% от суммы.
18
20
- Плата за обслуживание и депозитарий. При портфеле 100 000 ₽ фиксированные 177 ₽ в месяц — это ещё около 2% годовых сверх комиссии за сделки. При небольших суммах ищите тариф с нулевым обслуживанием.
- Приложение и автопополнения. Нужны автоподписка на покупки фондов, нормальные графики и выгрузка налоговых справок — иначе регулярность не выстроится.
- Поддержка и налоги. Уточните, выступает ли брокер налоговым агентом: тогда НДФЛ удерживается автоматически и декларацию подавать не придётся.
Какие документы нужны
Для онлайн-открытия счёта обычно нужны паспорт РФ, ИНН, СНИЛС (у части брокеров) и банковская карта для пополнения. Идентификация проходит через Госуслуги или банковскую экосистему, договор подписывается электронной подписью бесплатно (по СМС). Реально укладывается в 10–15 минут вечером, без визита в офис.
Сравнение ИИС vs обычный брокерский счёт
| Параметр | ИИС-3 | Обычный брокерский счёт |
| Вычет за пополнение | 13% с суммы до 400 000 ₽, то есть до 52 000 ₽ в год | нет |
| Освобождение прибыли от НДФЛ | да, при соблюдении условий | нет (льгота за удержания от 3 лет) |
| Минимальный срок | 5 лет для счетов 2024–2026 годов открытия, далее срок растёт | ограничений нет |
| Досрочное снятие | с потерей льгот (кроме особых жизненных ситуаций, например дорогостоящего лечения) | в любой день |
| Сколько счетов можно открыть | несколько ИИС-3, но вычет ограничен лимитом 400 000 ₽ | без ограничений |
| Кому подходит | есть белый доход для вычета, деньги не нужны 5 лет | горизонт не определён, вывод в любой день |
Практический вывод: открывайте обычный счёт, пока не уверены в горизонте. ИИС-3 подключайте вторым шагом, когда уже есть регулярно пополняемый портфель и подтверждённый белый доход.
Список: топ-5 брокеров РФ по комиссиям и удобству
Ниже не «лучшие в абстракции», а площадки, где чаще всего стартуют, и что у них с тарифами. Условия меняются — перед открытием счёта сверяйтесь с тарифным листом на официальном сайте брокера.
- ВТБ Мои Инвестиции — тариф «Мой онлайн»: 0,05% за сделку без абонентской платы, у отдельных выпусков ОФЗ брокерская комиссия равна нулю.
19
- СберИнвестиции — тариф «Самостоятельный»: около 0,06% за сделку и без абонентской платы; минус — более скромная линейка инструментов.
19
- Финам — привлекателен нулевой минимальной комиссией и широкой линейкой инструментов, но на части тарифов есть депозитарная плата около 150 ₽ в месяц.
20
- Т-Инвестиции — самый живой интерфейс и автоподписка на фонды, но на базовом «Инвесторе» комиссия 0,3%, а на «Трейдер» — 0,05% с абонентской платой 390 ₽ в месяц.
18
- Альфа-Инвестиции — на «Инвесторе» те же 0,3%, на «Трейдер» ставка от 0,014% при плате 199 ₽ в месяц: имеет смысл при регулярных пополнениях.
19
Совет на старте: при пополнении 5 000–10 000 ₽ в месяц ищите брокера с нулевой или минимальной комиссией за сделку, а крупные разовые суммы заводите на тариф с ставкой ниже 0,1% — на 1 млн ₽ разница составляет тысячи рублей за одну операцию.
Шаг 3. С какой суммы начать
Миф «нужны миллионы» — главная причина, почему люди не начинают. Рынок работает с небольшими суммами: одна облигация стоит около 1000 ₽, пай фондового БПИФ — десятки рублей, часть брокеров разрешает дробные доли акций.
Минимальные пороги по инструментам
| Инструмент | Минимальная сумма | Порог входа | На что обратить внимание |
| ОФЗ | ≈ 1 000 ₽ | 1 бумага = 1 лот | цена покупки отличается от номинала |
| Корпоративные облигации | ≈ 1 000 ₽ | 1 бумага | для старта — рейтинг не ниже A |
| БПИФ / ETF на индекс | ≈ 10–100 ₽ | 1 пай | один пай — уже десятки эмитентов внутри |
| Фонд денежного рынка | ≈ 100 ₽ | 1 пай | замена «денег на карте» с процентом |
| Акции | от цены 1 акции или от ~100 ₽ дробной | зависит от эмитента | проверяйте доступность дробных лотов |
| Золото на бирже | от ~100 ₽ через фонд | 1 пай | волатильно, доля ограничена |
| Криптовалюта | от 3 000–5 000 ₽ | только после тестирования | для неквалов лимит 300 000 ₽ в год у одного посредника |
Стратегия «от 1000 рублей в месяц» — реально ли
Реально как способ выстроить привычку, и недостаточно как способ быстро накопить. На 1000 ₽ в месяц можно купить пай облигационного фонда и пай фондового — то есть собрать мини-портфель с диверсификацией. Через год это 12 000 ₽ взносов, через пять — 60 000 ₽ плюс доходность.
Важнее суммы регулярность: ежемесячные покупки усредняют цену входа и снимают вопрос «а не купить ли на пике». Комфортный старт для большинства — 10% дохода, автоматически уходящие на брокерский счёт в день зарплаты. Не получается 10% — начинайте с 5% и повышайте при каждом росте дохода.
Шаг 4. Выбор активов для старта
Актив — то, во что вы вкладываете деньги в расчёте на доход. Новичку достаточно четырёх классов: облигации, акции, фонды и — очень ограничено — криптовалюта.
Облигации: ОФЗ и корпоративные — что выбрать
Облигация — долговая расписка: вы даёте деньги в долг государству или компании, получаете купоны и возврат номинала в конце срока. ОФЗ (облигации федерального займа) выпускает Минфин, риск дефолта минимальный, это фундамент портфеля. Корпоративные облигации дают надбавку к доходности, но требуют смотреть на рейтинг эмитента: для старта подходят бумаги уровня AA/A с дюрацией до 2–3 лет.
Сейчас это сильный класс активов: на 14 сентября 2026 года максимальная доходность к погашению длинных ОФЗ-ПД составляла около 16,2–16,3% при ключевой ставке 14%, короткие выпуски дают порядка 13–14%. Фиксируя такую доходность на несколько лет, вы играете на опережение: при дальнейшем снижении ставки цены длинных облигаций растут дополнительно. 14
Акции: голубые фишки для начала
Акция — доля в бизнесе. Доход складывается из роста цены и дивидендов. Голубые фишки — крупные прибыльные компании с историей выплат, ядро индекса МосБиржи: банк, нефтегаз, телеком, ритейл, IT. Они волатильнее облигаций, но на горизонте 5+ лет исторически дают премию к инфляции. Для первого портфеля достаточно 2–4 эмитентов из разных секторов — и лучше, если это бизнес, который вы понимаете как потребитель.
ETF и фонды: готовая диверсификация
БПИФ/ETF — корзина активов в одном пае: покупаете фонд на индекс МосБиржи и автоматически владеете рынком целиком. Преимущества: диверсификация без ручного отбора, порог входа от десятков рублей, низкие внутренние комиссии, удобство регулярных покупок. Для новичка это базовый способ закрыть акционерную и облигационную части портфеля, а отдельные бумаги — надстройка, а не основа.
Криптовалюта: сколько выделить (и стоит ли)
С 1 сентября 2026 года в силу вступил 282-ФЗ: криптовалюта признана имуществом, операции вышли из серой зоны, но для неквалифицированных инвесторов введены ограничения — обязательное тестирование, лимит покупок 300 000 ₽ в год у одного посредника и закрытый перечень активов: Bitcoin, Ethereum и Tether (USDT). Расплачиваться криптой за товары и услуги в России по-прежнему нельзя. 25
26
Правило доли: не более 5% портфеля и только те деньги, потерю которых вы переживёте без изменения уровня жизни. На этом инструменте нельзя строить план накопления: налоговые льготы ИИС на криптовалюту не распространяются, а волатильность ±50% за год здесь норма, а не авария.
| Актив | Риск | Ориентир доходности (2026) | Для кого |
| ОФЗ | низкий | 13–16% к погашению | основа портфеля, консервативные |
| Корп. облигации AA/A | умеренный | 15–18% | готовым к чуть большему риску |
| Фонд денежного рынка | низкий | около ключевой ставки | резерв, «парковка» денег |
| Фонд акций (индекс) | умеренно-высокий | исторически выше ОФЗ на 5–7 п.п. | горизонт от 3–5 лет |
| Голубые фишки | высокий | дивиденды + рост цены | готовым к просадкам 30%+ |
| Золото (фонд) | умеренный | защитный актив | 5–10% портфеля |
| Крипта (BTC/ETH) | очень высокий | непредсказуемо | не более 5%, только в белом контуре |
Шаг 5. Сборка первого портфеля
Портфель — не список покупок, а структура под цель, горизонт и ваш риск-профиль. Собирается в три действия: определить классы, задать доли, купить через фонды. Позиций должно быть мало — три-пять, максимум семь.
Правило 60/40 для консервативного старта
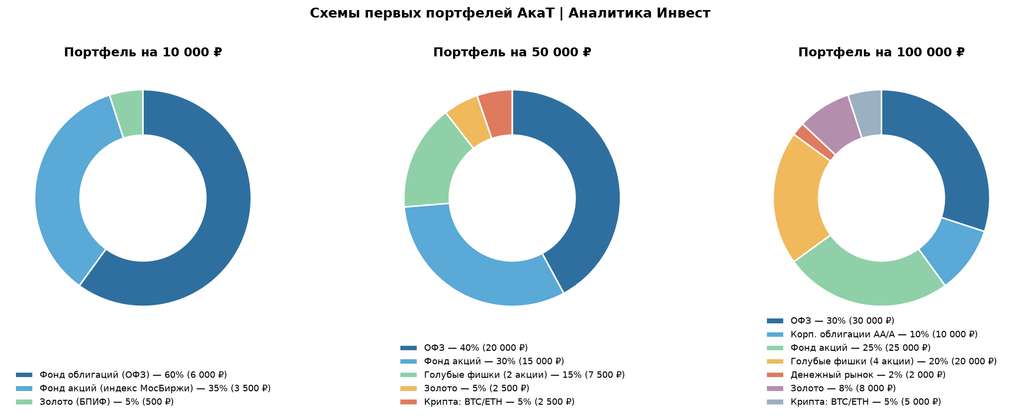
Классика: 60% облигации, 40% акции. Облигации дают предсказуемый доход и смягчают просадку, акции отвечают за рост сверх инфляции. Модификации по риск-профилю: консервативный 70/30, умеренный 50/50, агрессивный 30/70 при горизонте от 10 лет. Стартовать разумно с 60/40 — пропорцию усложняют позже, когда пройдёте первую просадку без паники.
Сверху — надстройки: 5–10% золота как страховка от валютных и геополитических шоков, до 5% криптовалюты, если она вам действительно нужна. И держите в голове: вложить большую сумму одной покупкой — риск войти на локальном пике, поэтому стартовый капитал разумно разложить на 3–4 транша с интервалом в месяц.
*Пример портфеля на 10 000 ₽
| Инструмент | Доля | Сумма | Комментарий |
| БПИФ облигаций (ОФЗ) | 60% | 6 000 ₽ | 1–2 пая, фундамент |
| БПИФ акций (индекс МосБиржи) | 35% | 3 500 ₽ | 1 пай заменяет отбор акций |
| БПИФ золота | 5% | 500 ₽ | защитная надстройка |
Три заявки, один вечер, минимальные комиссии. Дальше — только пополнение в тех же пропорциях.
*Пример портфеля на 50 000 ₽
| Инструмент | Доля | Сумма | Комментарий |
| ОФЗ (2–3 выпуска) | 40% | 20 000 ₽ | разные сроки погашения |
| БПИФ акций | 35% | 17 500 ₽ | ядро акционерной части |
| Голубые фишки, 2 эмитента | 15% | 7 500 ₽ | разные сектора |
| БПИФ золота | 5% | 2 500 ₽ | — |
| Bitcoin / Ethereum | 5% | 2 500 ₽ | в рамках лимита 300 000 ₽ в год |
*Пример портфеля на 100 000 ₽
| Инструмент | Доля | Сумма | Комментарий |
| ОФЗ | 30% | 30 000 ₽ | короткие + средние выпуски |
| Корпоративные облигации AA/A | 10% | 10 000 ₽ | дюрация до 2 лет |
| БПИФ акций | 25% | 25 000 ₽ | основа роста |
| Голубые фишки, 4 эмитента | 20% | 20 000 ₽ | банк, нефтегаз, телеком, ритейл |
| Фонд денежного рынка | 5% | 5 000 ₽ | резерв под докупки |
| БПИФ золота | 8% | 8 000 ₽ | — |
| Bitcoin / Ethereum | 2% | 2 000 ₽ | не более 5% |
*Не является Индивидуальной инвестиционной рекомендацией. Инвестирование сопряжено с риском потери денег. Перед покупкой ценных бумаг проконсультируйтесь с финансовым советником.
Здесь облигаций 40%, акций 45% — чуть агрессивнее базового 60/40, что оправдано только длинным горизонтом. Если деньги могут понадобиться через 2–3 года, долю акций снижайте до 25–30%. (так как акции более волатильны, чем облигации).

Шаг 6. Регулярность и дисциплина
Собрать портфель — половина дела. Вторая половина — поддерживать его пополнение в течение лет, а не месяцев. Именно здесь ломается большинство новичков: не потому, что выбрали плохие активы, а потому, что не выстроили систему. Система важнее выбора конкретной бумаги.
Как автоматизировать пополнения
Ручное пополнение работает первые два-три месяца. Потом зарплата приходит, деньги уходят на текущие траты, и до брокерского счёта руки не доходят. Решение — автоматизация, чтобы человек не был звеном в цепи.
Автопополнение от банка. Большинство крупных банков позволяют настроить автоматический перевод на брокерский счёт по расписанию: в день зарплаты или фиксированную дату. Сумма — любая, от 100 ₽. Деньги уходят до того, как вы успеете их потратить. Это принцип «заплати сначала себе» — самая недооценённая финансовая привычка.
План регулярных инвестиций у брокера. Часть брокеров предлагает автоподписку на покупку фондов: вы выбираете один-два БПИФ, задаёте сумму и периодичность — и паи докупаются автоматически без вашего участия. Комиссии за такие сделки часто ниже стандартных, а эмоциональная составляющая исключена полностью. Уточните, есть ли такая функция у вашего брокера: Т-Инвестиции, ВТБ и Альфа-Инвестиции предлагают её на базовых тарифах.
Что автоматизировать, а что нет
| Действие | Автоматизировать? | Почему |
| Пополнение брокерского счёта | да | снимает зависимость от дисциплины |
| Покупка БПИФ | да | одинаковые покупки по графику |
| Покупка отдельных акций | Нет (с опытом) | требует ручного решения и проверки |
| Ребалансировку | частично | напоминание — да, сделку — вручную |
Усреднение стоимости (DCA) — простыми словами
DCA (Dollar-Cost Averaging) — стратегия, при которой вы покупаете активы на фиксированную сумму через равные интервалы, независимо от того, что делает рынок. Цена выросла — купили меньше единиц. Цена упала — купили больше. С течением времени средняя цена входа оказывается ниже, чем при попытке угадать момент.
Пример. Вы инвестируете 10 000 ₽ в месяц в фонд акций. За полгода рынок прошёл через рост и падение:
| Месяц | Цена пая | Куплено паёв на 10 000 ₽ |
| 1 | 100 ₽ | 100 шт. |
| 2 | 110 ₽ | 90,9 шт. |
| 3 | 85 ₽ | 117,6 шт. |
| 4 | 95 ₽ | 105,3 шт. |
| 5 | 80 ₽ | 125,0 шт. |
| 6 | 90 ₽ | 111,1 шт. |
| Итого | средняя 93,3 ₽ | 649,9 шт. |
Средняя цена входа — 92,3 ₽ (60 000 ₽ / 649,9 шт.), а средняя цена пая за период — 93,3 ₽. Стратегия DCA принесла лучшую цену, чем покупка на всю сумму в любой случайный месяц. Преимущество не огромное, но стабильное — и главное, не требующее угадывания.
DCA работает не потому, что это везение, а потому, что на падающих рынках вы покупаете больше. Это математика, а не интуиция. И именно она заменяет попытки «найти дно», на которых теряют 90% тех, кто пытается.
Журнал инвестора: зачем вести и как
Журнал — текстовый файл, таблица или заметка в телефоне, куда вы записываете решения об инвестициях. Не сделки (это видно в приложении брокера), а логику: почему купили, на какой срок, при каких условиях продадите.
Минимальный формат — пять полей:
| Поле | Пример записи |
| Дата | 15.09.2026 |
| Актив | Фонд акций МосБиржи, 10 000 ₽ |
| Причина покупки | Плановое пополнение по DCA |
| Горизонт | 5+ лет |
| Условие продажи | Ребалансировка при отклонении 5%+ от цели |
Зачем это нужно. Через год, когда рынок уйдёт в просадку и появится желание «всё продать», вы откроете журнал и увидите собственную логику: горизонт — 5 лет, причина — долгосрочный рост. Журнал возвращает вас к решениям, которые вы принимали на холодную голову, и гасит эмоции, которые возникли на горячую.
Журнал не нужно вести в Excel с графиками и формулами. Достаточно заметки на 10 строк, обновляемой раз в месяц. Главное — записать решение до того, как появятся эмоции, а не после.
Шаг 7. Ошибки, которых стоит избежать
Семь шагов из этой статьи — каркас. Но каркас не спасёт, если наступить на классические грабли. Ниже — пять ошибок, на которых новички теряют деньги чаще всего. Каждая — с признаком и способом избежать.
- Инвестировать без подушки. Все деньги заведены на брокерский счёт, и при форс-мажоре приходится продавать активы в просадке. Решение: 3–6 месяцев расходов на накопительном счёте до первой инвестиции. Подушка — не для заработка, а для того, чтобы не трогать портфель в плохой момент.
- Попытка «угадать» рынок. Человек ждёт «дна», чтобы купить на минимуме, или «пика», чтобы продать на максимуме. Статистика безжалостна: 90% частных инвесторов, пытающихся timing-овать рынок, проигрывают стратегии «покупай и держи». Решение: DCA — регулярные покупки на фиксированную сумму вне зависимости от состояния рынка.
- Концентрация в одном активе. 100% портфеля в одной акции, потому что «она точно вырастет». Если компания — ваш единственный актив, её просадка на 40% означает просадку портфеля на 40%. Решение: 3–5 позиций минимум, в идеале — через фонды, где диверсификация встроена. Подробнее — в статье «Диверсификация портфеля: что это и как распределить активы» (статья 2).
- Эмоциональные решения. Паническая продажа при падении и жадная покупка на пике — две стороны одной медали. Рынок падает на 15% — новички продают. Растёт на 20% — покупают на хаях. Решение: алгоритм вместо эмоций. Журнал инвестора, DCA, проверка раз в месяц — не раз в день.
- Игнорирование комиссий и налогов. Каждая сделка — комиссия брокера. Каждый вывод прибыли — НДФЛ 13–15%. На горизонте 10 лет 2–3% в год, съедаемые комиссиями, превращаются в сотни тысяч рублей упущенной доходности. Решение: реже торговать, держать дольше, использовать ИИС для налоговых льгот.
Это лишь верхушка айсберга. Полный разбор 10 ловушек — в отдельной статье «Типичные ошибки начинающего инвестора: 10 ловушек» (статья 5), где каждая ошибка разобрана с примерами и цифрами.
Чек-лист «5 фатальных ошибок при сборке первого портфеля»
Когда вы собираете первый портфель, ошибки стоят дороже, чем потом — когда есть опыт и капитал. Одна неудачная пропорция на старте может обернуться потерей года доходности.
Мы собрали пять ошибок, которые чаще всего совершают начинающие инвесторы именно при сборке первого портфеля — не абстрактные «не вкладывай все деньги», а конкретные: неверная пропорция акций и облигаций, пропуск золота, перекос в один сектор, слишком раннее добавление крипты, игнорирование комиссий при небольших суммах.
Чек-лист оформлен как самопроверка: по каждому пункту — признак «есть у вас это или нет» и короткая инструкция, что сделать, если нашли ошибку. Проходитесь за 10 минут, находите слабые места, исправляете — и портфель становится устойчивее.
Скачать чек-лист «5 фатальных ошибок при сборке первого портфеля» — PDF, готовый к печати или сохранению в телефон. Доступен в карточке товара в интернет-магазине АкаТ | Аналитика Инвест.
FAQ
Можно ли начать инвестировать с 1000 рублей?
Да. Одна облигация стоит около 1000 ₽, пай БПИФ — от 10 ₽, дробные акции — от 100 ₽. Технически порог входа минимален. Но реальная польза начинается, когда вы делаете 1000 ₽ регулярным ежемесячным взносом — через год это 12 000 ₽, через пять — 60 000 ₽ с учётом доходности. Сумма меньше важна, чем привычка. Начните с 1000 ₽, повышайте при росте дохода.
Нужен ли финансовый консультант?
На старте — нет. Базовый портфель из 3–5 позиций через фонды не требует индивидуальной консультации. Консультант имеет смысл, когда капитал превышает 1–3 млн ₽, появляются нестандартные цели (наследство, бизнес, недвижимость за рубежом) или вы хотите настроить автоматическую ребалансировку с учётом налогов. До этого момента материалы из этой статьи и несколько проверенных книг дают больше пользы, чем платные советы.
Сколько времени уделять инвестициям в месяц?
После сборки портфеля — 30–60 минут в месяц. Проверить баланс, пополнить счёт, при необходимости — ребалансировать. Ежедневный мониторинг портфеля вредит: вызывает эмоции, ведёт к лишним сделкам и съедает время. Инвестиции — это не работа, это система, которая работает, пока вы занимаетесь своим делом.
Что делать, если портфель ушёл в минус?
Ничего. Просадка — нормальная часть инвестирования. Акции могут падать на 20–40% за год, и это не сигнал к продаже, а цена за долгосрочную доходность. Проверьте: не нарушили ли вы собственные правила (горизонт, доля, подушка)? Если правила на месте — продолжайте пополнение по плану. DCA именно для этого и нужен: на падении вы покупаете больше. Продажа в минус — фиксация убытка, который без неё остался бы бумажным. А со сменой фазы рыночного цикла обернулся бы прибылью.
Заключение
Семь шагов, которые мы прошли:
- Собрать финансовую подушку на 3–6 месяцев расходов
- Выбрать брокера и открыть счёт
- Начать с любой комфортной суммы — от 1000 ₽
- Выбрать активы: облигации, фонды акций, золото, опционально крипта
- Собрать портфель по правилу 60/40 — или модификации под ваш риск-профиль
- Автоматизировать пополнения и вести журнал решений
- Избегать пяти ключевых ошибок — и проходить чек-лист
Главный вывод: начать инвестировать можно за один вечер. Собрать подушку — за пару месяцев. Построить капитал — за годы. Но время работает на вас только в одном случае: если вы уже начали.
Дальше — углубление. Как распределять активы между классами, секторами и валютами, читайте в статье «Диверсификация портфеля: что это и как распределить активы» (статья 2). Как считать доходность инвестиций и сравнивать проекты — в материале «ROI, IRR, NPV: метрики доходности простыми словами» (статья 3).
Скачать чек-лист «5 фатальных ошибок при сборке первого портфеля» — пройдите самопроверку перед первой сделкой. Доступен в магазине АкаТ | Аналитика Инвест.
*Не является Индивидуальной инвестиционной рекомендацией. Инвестирование связано с риском потери денег. Перед покупкой ценных бумаг проконсультируйтесь с финансовым советником.
*Сгенерировано нейронной сетью.
Автор статьи и промпт-инженер: Андрей Рудик. Специализация: Портфельное инвестирование. Опыт: с 2019 г., Специализация: Онлайн-проекты. Опыт: с 2015 г., Специализация: Промпт-инженеринг (промптинг). Опыт: с 2023 г.