Старая поговорка про яйца и корзины повторяется так часто, что перестала цеплять. А между тем она — про единственную вещь, которая отличает портфель, доживший до цели, от портфеля, проданного в панике. Дело не в выборе бумаг. Дело в том, сколько разных причин могут обесценить ваш результат одновременно.
Картина осени 2026 года объясняет это лучше любых слов. Индекс МосБиржи держится в коридоре 2200–2400 пунктов и показывает падение на 20,78 % от максимумов этого года (на 1.10.2026 г.), а облигации за тот же период стали главным источником дохода частных инвесторов: у консервативных их доля доходит до 100%, у умеренных — около 70%. Портфель, целиком собранный из «лучших акций», потерял. Портфель с облигациями и золотом — заработал. Разница между этими людьми не в интеллекте, а в структуре. dp.ru
При чем надо учесть, что при гипотетическом падении портфеля на 50 %. Для того, чтобы восстановить капитал (портфель) до прежних размеров. Нужен рост не на 50 %, а на 100 % (т. е. капитал должен будет вырасти в 2 раза, чтобы восстановиться до прежнего размера! Поэтому диверсификация (распределение активов) необходимо для успешного роста капитала.
Что внутри статьи: три уровня диверсификации — классы активов, сектора, валюты; две рабочие модели — классическая 60/40 и «Всепогодная» Рэя Далио с поправкой на российские ставки и корреляции 2026 года; пошаговая сборка портфеля с проверкой корреляции и чек-лист из семи пунктов.
И сразу оговорка: диверсификация не обещает космическую доходность. Она обещает другое — что одна плохая новость не обнулит год вашей работы. Шаблон портфеля в Excel, где доли, отклонения и момент ребалансировки считаются автоматически, — в конце статьи.
Что такое диверсификация простыми словами
Определение и суть
Диверсификация — это распределение капитала между активами, которые по-разному ведут себя в одних и тех же условиях. Ключевые слова здесь — «по-разному». Пять разных нефтегазовых бумаг — это не диверсификация, а пять ставок на одну и ту же гипотезу. Акции банка, облигация, золото и фонд денежного рынка — это диверсификация, потому что у них разные причины расти и падать.
Риск в портфеле распадается на две части:
- систематический (рыночный) — падает всё сразу: скачок ставок, геополитика, санкции, пандемия. От него не защищает ничто, кроме части капитала в защитных активах;
- несистематический (частный) — проблемы конкретной компании, отрасли или страны. Именно его диверсификация убирает почти полностью.
Механика простая: чем ниже корреляция между активами, тем сильнее они гасят движения друг друга. Доходность портфеля — это средневзвешенная доходность составляющих, а вот риск — не среднее, а величина меньше среднего, если корреляции ниже единицы. Отраслевой шаблон «не более 5% на одну компанию» даёт примерно 20 эмитентов и снимает почти все частные риски. banki.ru
Диверсификация vs концентрация — когда что уместно
| Подход | Кому подходит | Обязательное условие | Главный риск |
| Диверсификация | большинству частных инвесторов | горизонт от 3 лет | доходность «как у рынка», нет иксов |
| Концентрация | тем, кто разбирается в конкретной отрасли | готовность потерять эту часть капитала | одна новость обнуляет результат |
Концентрация работает там, где у вас есть реальное преимущество: вы понимаете бизнес лучше рынка, следите за ним годами и можете позволить себе минус 50%. Разумная форма для частного инвестора — «ядро и спутники»: 70–80% капитала в диверсифицированном ядре (фонды, индекс, облигации, золото) и 20–30% в идеях, в которых вы уверены.
Пример: два портфеля за один год
Модельная ситуация: сектор, в который пришёлся основной удар, теряет почти пятую часть стоимости, а защитные активы в это время растут.
| Параметр | Портфель A | Портфель B |
| Состав | 100% одна акция нефтегаза | акции 40%, облигации 40%, золото 10%, денежный рынок 10% |
| Худший момент года | −27% | −6% |
| Итог через 12 месяцев | −19% | +5% |
| Сколько осталось от 100 000 ₽ | 80 900 ₽ | 104 900 ₽ |
Разница между портфелями — около 24 процентных пункта за год, и она получилась не из удачных покупок, а из структуры. Обратите внимание: диверсифицированный портфель не показал «иксов». Он показал то, ради чего диверсификация вообще существует, — сохранённый капитал и право остаться на рынке.

Три уровня диверсификации
1 Уровень. По классам активов: акции, облигации, золото, кеш
Класс активов — самый крупный «кнур»: он отвечает за то, как портфель переживает макроэкономику. Разные классы реагируют на одни и те же события противоположным образом. Высокие ставки давят на акции, но делают привлекательными облигации с фиксированным купоном: в 2026 году ОФЗ дают 16–16,3%, корпоративные бумаги с рейтингом AA и выше — 17–18%. Инфляционный шок — в работу идёт золото. Неопределённость — денежный рынок с доходностью около ключевой ставки. dp.ru
Текущий рынок — учебник по этой теме: индекс колеблется в коридоре 2200–2400 пунктов и ждёт заседания ЦБ 23 октября, а узость рынка и высокая ставка сделали облигации безальтернативным источником дохода. Именно поэтому портфель из одного класса активов сегодня либо теряет, либо не догоняет инфляцию.
2 Уровень. По секторам: IT, нефтегаз, финансы, потребительский
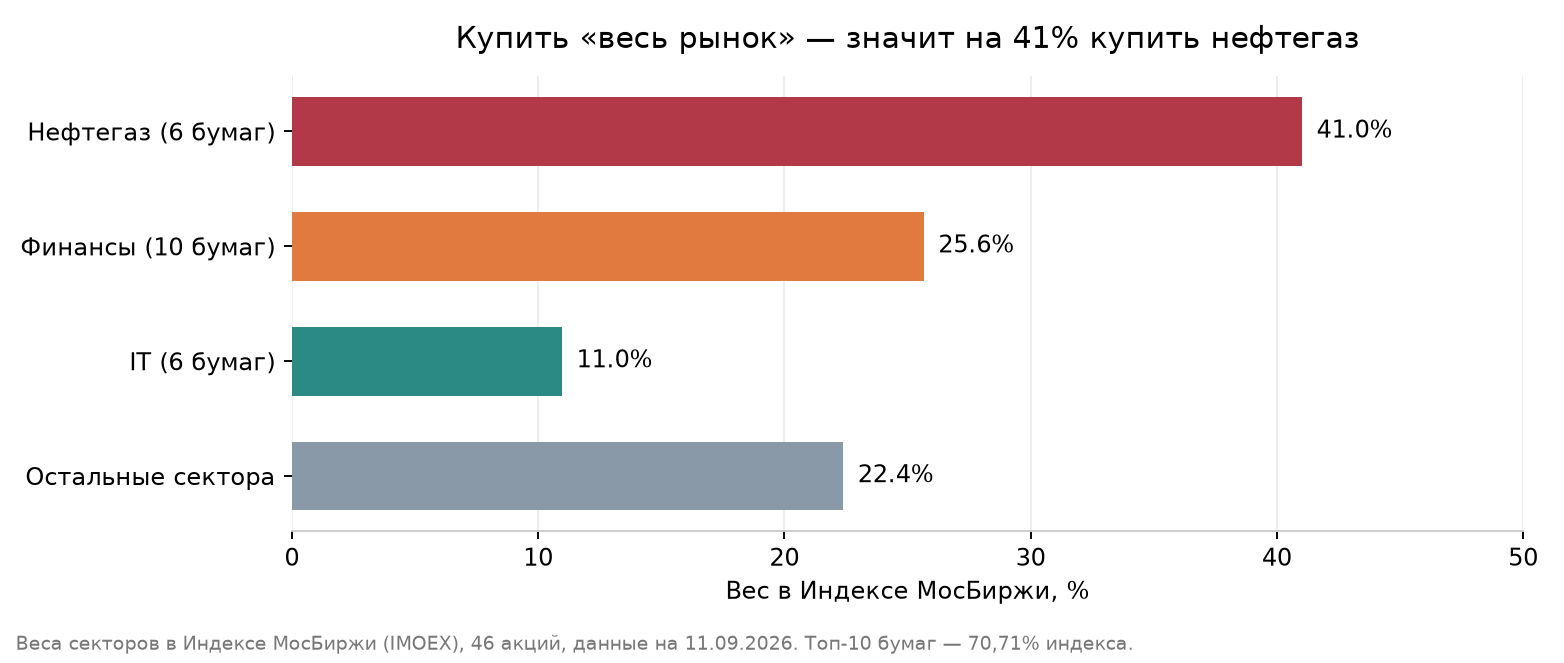
Второй уровень работает внутри акционерной части. Здесь россиян подстерегает специфическая ловушка: покупка «всего рынка» через индексный фонд вовсе не означает диверсификации по отраслям. По данным на 11 сентября 2026 года в Индексе МосБиржи 46 акций, топ-10 занимают 70,71%, а веса секторов выглядят так: нефтегаз — 41,01%, финансы — 25,65%, IT — 10,96%. fin-vista.ru
Практический вывод: если вы купили индексный фонд «на весь рынок», а сверху добавили три нефтяные компании, вы не диверсифицировались, а довели доминирующий сектор примерно до половины портфеля. Норма для акционерной части — 4–6 секторов, одна отрасль не больше 30–35%, один эмитент не больше 5–10%.

3 Уровень. По валютам и географии: рубль, доллар, юань, emerging markets
Третий уровень — самый недооценённый. Рублёвый портфель из рублёвых инструментов — это одна валюта, одна юрисдикция и один набор рисков, которые реализуются одновременно. Ориентир заложен и в бюджетных параметрах: средний курс около 92 ₽ за доллар в 2026 году, в прогнозах банков фигурируют 90–95 ₽ с продолжением до 87–90 ₽ к концу 2027-го. fin-plan.org
journal.sovcombank.ru
Инструменты валютной диверсификации, доступные на Московской бирже:
- замещающие облигации — номинал и купон привязаны к валюте, расчёты идут в рублях по курсу ЦБ; выпуски с рейтингом AAA дают примерно 6,5–9% в валюте, средняя доходность индекса замещающих облигаций — около 8,7%;
finuslugi.ru
- юаневые облигации — тот же принцип с расчётами в юанях, ориентир 6–8,8% годовых, а порог входа ниже в 7–7,5 раза, чем у долларовых выпусков;
journal.sovcombank.ru
- золото — корреляция с акциями стабильно держится около нуля плюс идёт встроенная защита от ослабления рубля: Т-Инвестиции называют оптимальной долю около 10%, «Альфа-Капитал» — 5–10%, Далио в 2026 году говорит о 5–15%, а Morgan Stanley, BlackRock и Goldman Sachs в своих моделях доходят до 10–20%;
tbank.ru
zolotoy-zapas.ru
- фонды на замещающие и валютные облигации — если не хотите выбирать эмитентов вручную.
Поправка для честности: валюта — не «гарантированный плюс». Пока рубль крепкий, валютные бумаги будут отставать от рублёвых, и их функция сведётся к страховке. Т-Банк в стратегии на III квартал 2026 года как раз сокращает долю валютных облигаций и переносит валютную защиту в золото. tbank.ru
Итоговая таблица: уровень → примеры → рекомендуемая доля
| Уровень | Что диверсифицируем | Примеры инструментов | Рекомендуемая доля |
| Классы активов | акции, облигации, золото, кэш | БПИФ на индекс, ОФЗ, корпоративные облигации, фонд золота, фонд денежного рынка | акции 25–45%, облигации 30–50%, золото 5–10%, кэш 5–10%, крипта не более 5% |
| Секторы | отрасли внутри акций | нефтегаз, финансы, IT, телеком и e-commerce, ритейл, металлы | 4–6 секторов, один не больше 30–35%, эмитент не больше 5–10% |
| Валюты и география | валютная и юрисдикционная экспозиция | замещающие и юаневые облигации, золото, фонды на замещающие облигации | 10–25% портфеля, одна иностранная валюта не больше 10–15% |
Классическая модель 60/40
Логика: 60% акции, 40% облигации
Модель выросла из портфельной теории Гари Марковица: два слабо коррелирующих класса активов снижают общий риск без пропорциональной потери доходности. Акции — «двигатель роста», облигации — «амортизатор»: купонный доход стабильнее, просадки мягче, а в момент паники инвесторы уходят в гособлигации и толкают их цены вверх. Рекомендуемый горизонт — 5–10 лет, ожидаемая максимальная просадка — 20–25%.
Российская проверка модели выглядит так: 100 ₽, вложенные в начале 2005 года, превратились в 1153 ₽ в акциях, 542 ₽ в ОФЗ и 1157 ₽ в портфеле 60/40 с ребалансировкой раз в год — при том, что волатильность чистой акции превышала 70%, а сбалансированного портфеля опускалась до 50%. Без ребалансировки тот же портфель давал 10,8% годовых вместо 12,0%, а за 20 лет с лишним дивиденды и купоны дали около половины всего прироста. alfabank.ru
Честный вывод: 60/40 не обязан обгонять акции по доходности. Его обещание другое — почти та же доходность при заметно более гладкой кривой.
Модификации под риск-профиль
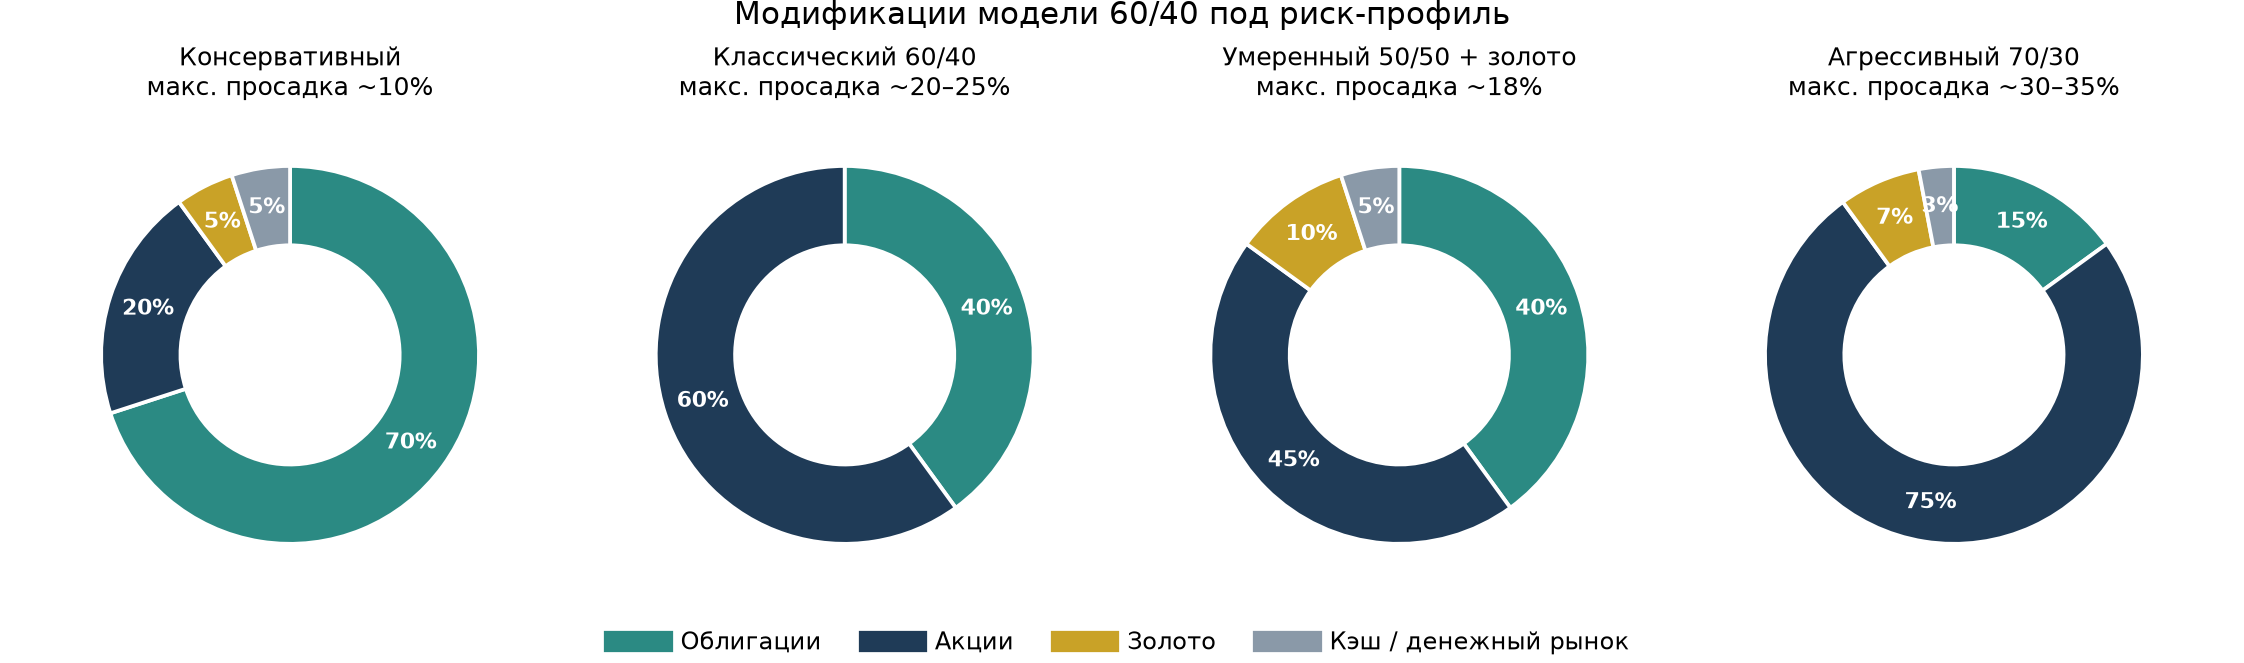
Пропорция 60/40 — стартовая точка, а не константа.
| Профиль | Акции | Облигации | Золото | Кэш/ Фонды ден. рынка | Ожидаемая макс. просадка |
| Консервативный | 20% | 70% | 5% | 5% | около 10% |
| Классический | 60% | 40% | — | — | 20–25% |
| Умеренный с защитой | 45% | 40% | 10% | 5% | около 18% |
| Агрессивный | 75% | 15% | 7% | 3% | 30–35% |

Работает ли в 2026 году — обзор исследований
Вопрос не праздный: у классики出现了 проблемы с главным допущением — отрицательной корреляцией акций и облигаций.
- 2022 год стал худшим с 1974-го. Портфель потерял около 17%: инфляция разогналась выше 6%, ФРС подняла ставку с 0% до 5,25% меньше чем за два года, и акции с облигациями упали одновременно. Скользящая 24-месячная корреляция S&P 500 и 10-летних трежерис ушла из отрицательной зоны в +0,1…+0,3.
- Бэктест за пять лет (сентябрь 2021 — август 2026): 60/40 дал +40,56% (CAGR 7,15%) при максимальной просадке −21,54% и Шарпе 0,34. Всепогодный портфель — около +33% при просадке 15–18%. Risk Parity — +35–40% при просадке 11–15%. Портфель 60/40 с 2% биткоина — Шарп 0,96 против 0,81 у классики при почти неизменной просадке.
- Контраргумент. За всю историю с 1934 года 60/40 давал Шарп 1,15 и максимальную просадку −24% — возможно, проблема не в конструкции, а в завышенных ожиданиях.
finbazar.ru
- Институты тихо переписывают модель. По отчёту Incrementum AG «In Gold We Trust 2025», конструкция «новое 60/40» (60% акции / 40% золото) обошла классическую примерно на 17 п.п. совокупной доходности с мая 2024 года, а Morgan Stanley предлагает вариант 60/20/20 — акции, краткосрочные облигации, золото.
zolotoy-zapas.ru
- Российская специфика. У нас амортизатор работает иначе: корреляция Индекса МосБиржи и RGBI по 60-дневному окну в сентябре 2026 года — около 0,63, а отдельные месяцы давали 0,79–0,80, то есть акции и ОФЗ часто идут в одну сторону, просто в разном масштабе. Зато в периоды жёсткой политики именно облигации везли портфель: фонды облигаций приносили около 20–27% за год при нулевой или слегка отрицательной динамике фондов акций.
alfabank.ru
fondium.ru
Итог: 60/40 не умер, но перестал быть универсальным решением. Практическая поправка на 2026 год — не 60/40 в чистом виде, а 60/40 плюс 5–10% золота и 5% кэша, с короткой и средней дюрацией в облигациях.
Модель «Всепогодная» (All-Weather)
Принцип Рэя Далио
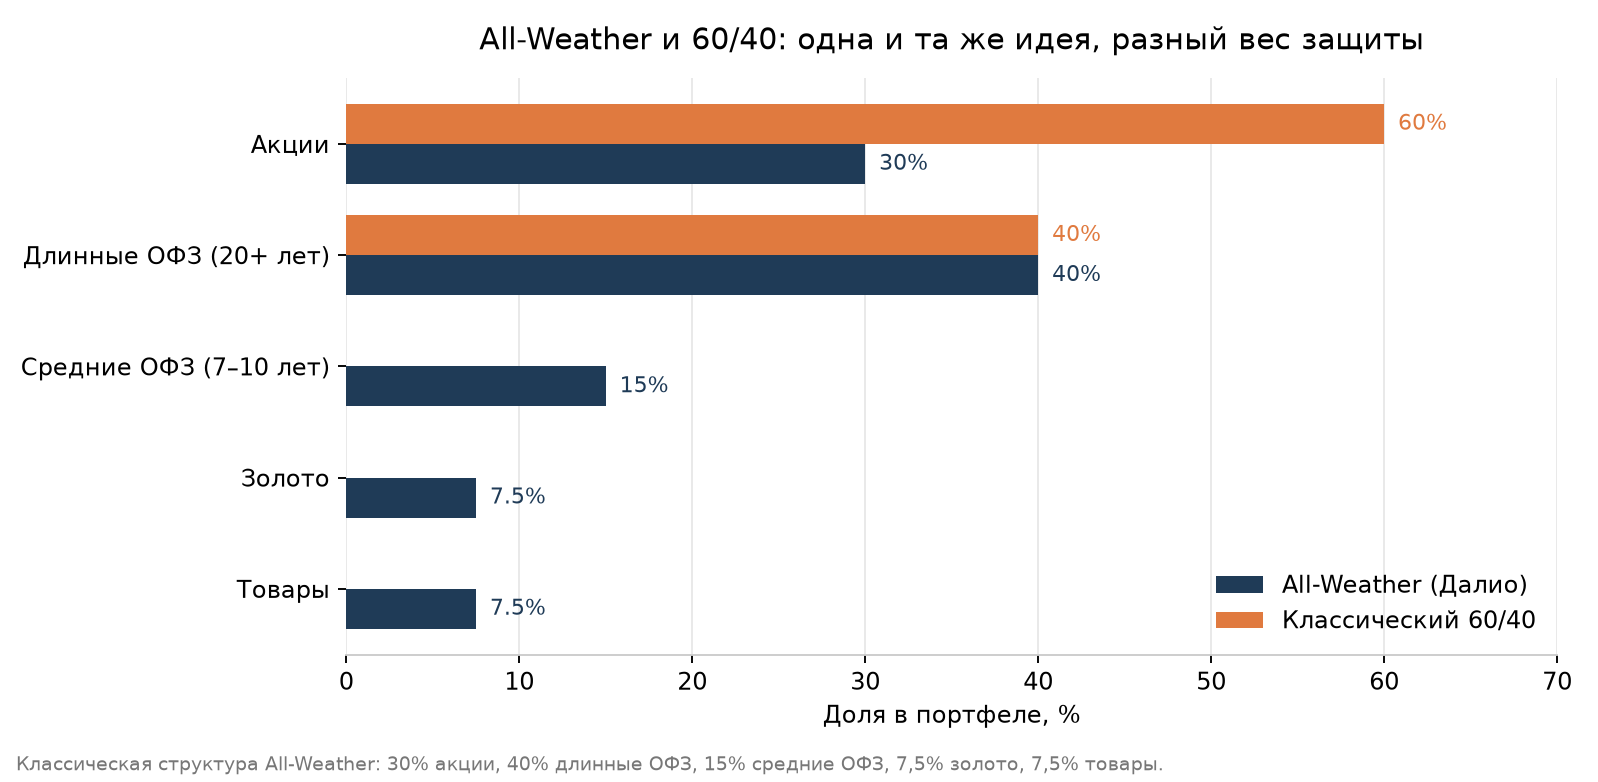
Идею сформулировал в 1996 году основатель Bridgewater Рэй Далио, а популяризировал Тони Роббинс. Ключевая мысль: распределять надо не деньги в равных долях, а риск. Акции настолько волатильнее облигаций, что портфель «50/50» по факту на 80–90% состоит из риска акций — поэтому Далио отводит акциям лишь 30%.
Вторая опора — четыре экономические среды: рост выше и ниже ожиданий, инфляция выше и ниже ожиданий. Актив подбирается так, чтобы в каждой среде часть портфеля зарабатывала. Отсюда и необычно большая доля длинных гособлигаций — 40%: они стремительно дорожат в дефляционной рецессии, как раз когда акции падают.
Классическая структура: 30% акций, 40% длинных гособлигаций (20+ лет), 15% средних (7–10 лет), 7,5% золота, 7,5% товаров. Ожидаемая доходность — около 4–5% годовых, худший исторический год примерно −12% против −40% у портфеля из одних акций. fondium.ru
Распределение по экономическим сценариям
| Сценарий | Что происходит с рынком | Активы-победители | Доля в All-Weather |
| Рост выше ожиданий | акции дорожают | акции широкого рынка | 30% |
| Рост ниже ожиданий (рецессия) | акции падают, ставки режут | длинные гособлигации | 40% |
| Инфляция выше ожиданий | деньги обесцениваются | товары, золото | 15% |
| Инфляция ниже ожиданий (дефляция) | длинные ставки падают | средние и длинные ОФЗ | 15% |
Как собрать это на Московской бирже с поправкой на реальность: 30% акций через БПИФ на индекс, 25% ОФЗ с фиксированным купоном короткой и средней дюрации, 20% флоатеров и фондов денежного рынка, 10% золота, 10% валютной защиты (замещающие и юаневые облигации), 5% товаров или сырьевых фондов. Полное копирование американской схемы с 40% длинных бумаг в России рискованнее: при жёсткой ставке ЦБ именно длинные выпуски дают основную просадку, поэтому дюрацию сокращают, а защиту переносят в флоатеры и золото.
Плюс модели — низкая волатильность и предсказуемое поведение в кризис. Минусы — доходность ниже агрессивных портфелей на длинном горизонте, много инструментов, обязательная ребалансировка. Модель «ваша», если вы физически не переносите просадки и не можете пополнять капитал.

Как собрать диверсифицированный портфель: пошагово
Шаг 1. Определить цель и горизонт
Структура начинается не с инструментов, а с календаря. Деньги, которые нужны меньше чем через три года, в акции не идут ни при каком риск-профиле.
| Цель | Горизонт | Допустимая доля акций | Базовая структура |
| Подушка, резерв на ремонт | до 1 года | 0% | денежный рынок, короткие вклады, короткие ОФЗ |
| Первый капитал | 1–3 года | 10–20% | 70% облигации, 15% акции, 10% золото, 5% кэш |
| Пенсия, крупные цели | 5–10 лет | 40–60% | 45% облигации, 40% акции, 10% золото, 5% кэш |
| Долгосрочный рост | 10+ лет | 60–80% | 30% облигации, 60% акции, 7% золото, 3% кэш |
Шаг 2. Оценить риск-профиль
Четыре вопроса, на которые надо ответить честно: какой процент падения вы выдержите физически (до −10%, −25%, −40%), когда понадобится первая крупная сумма из портфеля, насколько стабилен ваш основной доход, есть ли у вас опыт прохождения просадки. Три устойчивых ответа — три профиля из таблицы выше. Главный критерий не амбиция, а поведение: если на −25% вы продаёте, вам нужен консервативный профиль, и это нормально.
Шаг 3. Распределить по классам активов
Пример для капитала 300 000 ₽ по профилю «умеренный защитой»:
| Класс | Доля | Сумма | Чем закрываем |
| Облигации | 40% | 120 000 ₽ | ОФЗ короткая и средняя дюрация, флоатеры, корпоративные AAA/AA |
| Акции | 45% | 135 000 ₽ | 30% БПИФ на индекс + 15% на 4–5 эмитентов из разных секторов |
| Золото | 10% | 30 000 ₽ | биржевой фонд на золото |
| Кэш | 5% | 15 000 ₽ | фонд денежного рынка |
Шаг 4. Внутри каждого класса — по секторам и валютам
Здесь портфель либо становится диверсифицированным, либо остаётся иллюзией. Акционерную часть раскладывайте по 4–6 секторам, облигационную — по дюрации и рейтингу: не больше 40% длинной дюрации, не больше 15–20% выпусков одного рейтингового уровня, не больше 5% на одного эмитента. Валютный блок (замещающие и/или юаневые облигации плюс золото) — 10–25%, в зависимости от того, насколько вам важна защита от девальвации.
Шаг 5. Проверить корреляцию
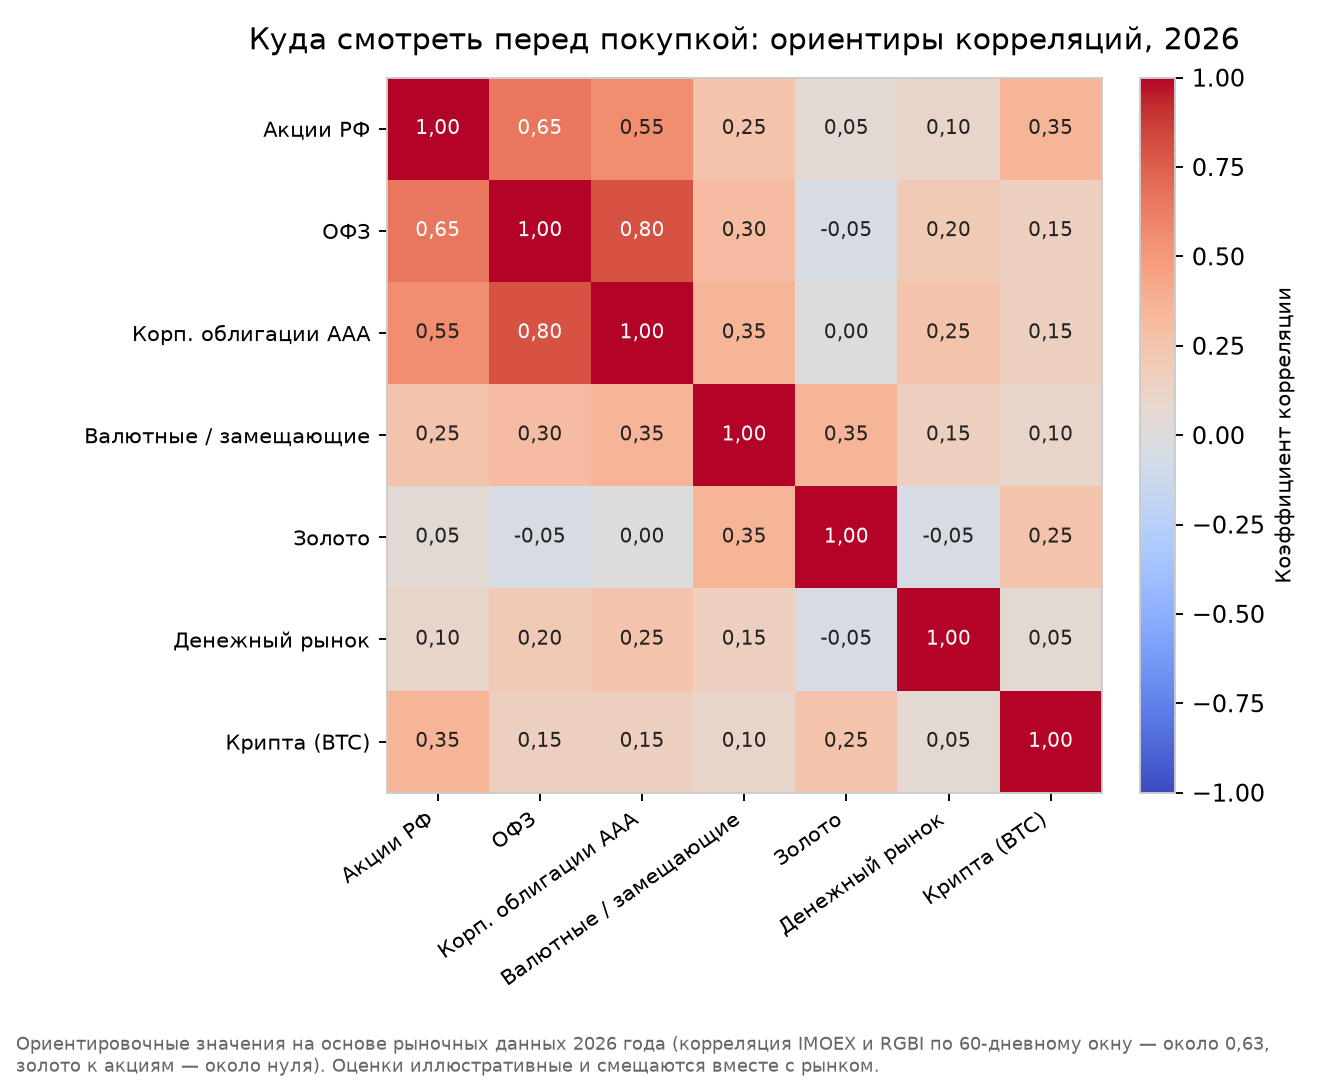
Финальная проверка перед покупкой. Ориентир: средний коэффициент корреляции между крупными частями портфеля должен быть ниже 0,5–0,6. Если ваши «разные» активы ходят вместе (как российские акции и ОФЗ с 0,6–0,8), формально классов несколько, а по факту риск один.

Чек-лист: 7 пунктов проверки портфеля
- Доля одного эмитента не больше 5–10%, одного сектора — не больше 30–35%.
- В портфеле минимум два класса активов с корреляцией заметно ниже 0,5.
- Есть защитная часть: облигации, золото, денежный рынок — суммарно не меньше 25%.
- Есть валютная экспозиция 10–25% либо осознанный отказ от неё.
- Ни один класс не закрыт одним инструментом: один фонд на весь рынок акций — это одна точка отказа.
- Дюрация облигаций соответствует горизонту: нужны деньги через два года — берите короткие выпуски.
- Целевые доли записаны и есть правило возврата к ним, иначе портфель за год сам уедет в более рискованную конфигурацию.
Если хотя бы по двум пунктам ответ «не выполняется» — портфель требует пересборки, а не докупки. Автоматически проверить доли, отклонения и момент для ребалансировки можно в шаблоне портфеля (Excel) от АкаТ | Аналитика Инвест — блок о продукте и кнопка скачивания идут ниже по тексту.
Сколько активов достаточно
Исследование: от 12 до 30 акций
Вопрос «сколько бумаг купить, чтобы хватало» — не вопрос вкуса, а вопрос математики. В 1968 году Джон Эванс и Стивен Арчер опубликовали исследование, которое потом перепроверяли десятки раз с одинаковым выводом: риск портфеля из акций резко падает при росте числа позиций до 8–12, а после 20–30 снижение риска практически останавливается. Каждая следующая акция за пределами тридцати уменьшает волатильность на доли процента — и перестаёт окупать время на отслеживание. investopedia.com
На российском рынке цифры похожи. Из-за высокой концентрации Индекса МосБиржи (топ-10 = 70%) «случайные» 5 акций дают большую дисперсию результата, а 15–20 — уже приближаются к поведению индекса. Практическая рекомендация для ручного отбора:
| Количество акций | Уровень диверсификации | Риск одной бумаги | Заметный эффект |
| 1–3 | нет | 30–100% портфеля | малейшая новость бьёт по всему капиталу |
| 4–7 | начальный | 15–25% | сглаживает провал одной компании |
| 8–15 | рабочий | 7–12% | близко к рыночному риску при разумном отборе |
| 16–30 | оптимальный | 3–6% | дальнейшее снижение риска минимально |
| 40+ | передиверсификация | <2,5% | портфель превращается в индекс, но без его дешевизны |
Если вы не отбираете акции вручную, а покупаете фонд на индекс — внутри фонда уже 40+ бумаг, и вопрос «сколько» решён автоматически.
«Передиверсификация» — когда активов слишком много
Передиверсификация — обратная ошибка: позиций так много, что портфель ведёт себя как индекс, но обходится дороже. Вы платите комиссию за каждую сделку, тратите время на мониторинг и не получаете взамен ни снижения риска, ни повышения доходности.
Признаки передиверсификации:
- больше 30 отдельных акций при портфеле до 1–2 млн ₽;
- доля каждой позиции меньше 2% — чтобы повлиять на результат, бумага должна вырасти на десятки процентов;
- вы не помните, почему купили половину позиций;
- портфель содержит два-три фонда на один и тот же индекс «для надёжности»;
- ребалансировка занимает больше двух часов в месяц.
Решение — переход от отдельных бумаг к фондам. Один пай БПИФ на индекс МосБиржи заменяет 46 акций, стоит от 10 ₽ и требует одной сделки в месяц. Надстройка из 3–5 отдельных эмитентов добавляет управляемый активный риск поверх пассивного ядра.
Ребалансировка: когда и как
Ребалансировка — возврат портфеля к целевым долям. Без неё диверсификация постепенно разрушается: акции вырастут и через год-два займут 70% вместо 40%, а облигации, наоборот, сократятся. Портфель станет рискованнее, чем вы планировали, — без вашего ведома и без вашего согласия.
Триггеры для ребалансировки
Два подхода, которые можно комбинировать:
Календарный. Раз в квартал, полгода или год проверяете портфель и приводите доли к целевым. Чем длиннее интервал, тем меньше сделок и комиссий, но тем дальше портфель может уйти от плана. Оптимально для большинства — раз в год, для активных портфелей — раз в квартал.
Пороговый. Ребалансировка при отклонении любого класса активов от целевой доли более чем на 5 процентных пунктов. Если целевая доля акций — 40%, ребалансируете, когда она становится меньше 35% или больше 45%. Этот подход ловит момент, а не дату, и математически чуть эффективнее календарного — но требует регулярной проверки.
| Параметр | Календарный | Пороговый | Комбинированный |
| Частота проверки | фиксированная | по необходимости | фиксированная + по отклонению |
| Количество сделок | предсказуемо | зависит от рынка | умеренно |
| Затраты на комиссии | стабильные | переменные | ниже при спокойном рынке |
| Подходит | большинству | опытным | тем, кто хочет дисциплину без переторговки |
Как ребалансировать с минимальными комиссиями
Главное правило: ребалансировать надо не продажами, а пополнениями. Продажа — это сделка с комиссией плюс, при прибыли, налог НДФЛ. Пополнение — только комиссия за покупку, без налога.
Алгоритм:
- Открываете портфель и смотрите текущие доли.
- Сравниваете с целевыми.
- Считаете, какая сумма нужна недотягивающему классу.
- Новое пополнение направляете целиком туда.
- Только когда пополнений не хватает и отклонение больше 5 п.п. — продаёте излишек.
Пример. Цель: акции 40%, облигации 60%. Факт: акции выросли до 47%, облигации упали до 53%. Отклонение акций — +7 п.п. При портфеле 500 000 ₽ нужно вернуть ~35 000 ₽ из акций в облигации. Если в этом месяце пополнение — 20 000 ₽, целиком направляете в облигации и доводите недостачу продажей ~15 000 ₽ акций. Комиссия за одну продажу минимальна, налог — только с прибыли этих 15 000 ₽.
При отклонении более 5% от целевой доли
Почему именно 5 п.п. — а не 3 и не 10? При пороге 3% ребалансировка срабатывает слишком часто: рынок колеблется на 3% за неделю, и вы превращаетесь в трейдера, платящего комиссии. При пороге 10% портфель успевает существенно отъехать от плана и риск-профиль фактически меняется. 5 п.п. — баланс между дисциплиной и здравым смыслом, подтверждённый эмпирическими исследованиями: годовая доходность портфеля с порогом 5% была в среднем на 0,4–0,5 п.п. выше, чем при календарной годовой ребалансировке, без существенного роста числа сделок.
Подробнее о составлении и ребалансировке — в материале «Инвестиционный портфель: как составить и ребалансировать» (статья 9), где разобраны полные циклы ребалансировки на горизонте 5 лет.
Шаблон портфеля (Excel)
Ребалансировка вручную — это таблица с текущими ценами, расчёт долей, сравнение с целями, арифметика отклонений. На 5–7 позиций это десять минут. На 15–20 — полчаса с калькулятором и шансом на ошибку. Шаблон решает эту задачу за секунды.
Что внутри шаблона
Шаблон портфеля от АкаТ | Аналитика Инвест — это Excel-файл из трёх листов:
| Лист | Что делает | Что вводите вы |
| «Портфель» | считает доли каждого актива и класса, показывает отклонение от цели | тикеры, количество, текущую цену, целевую долю |
| «Ребалансировка» | отмечает красным позиции с отклонением более 5 п.п., считает сумму для довнесения или продажи | ничего — формулы работают автоматически |
| «История» | ведёт журнал пополнений и доходности по месяцам | дату и сумму пополнения |
Как использовать
- На листе «Портфель» впишите свои позиции и целевые доли. Шаблон сразу посчитает текущее распределение и подсветит отклонения.
- Раз в месяц или квартал обновите текущие цены — столбец «Цена» меняется, доли пересчитываются автоматически.
- Лист «Ребалансировка» покажет, куда направить следующее пополнение и нужно ли что-то продавать.
- Лист «История» ведите для себя: через год вы увидите, как рос капитал и насколько дисциплинированно вы пополняли.
Шаблон не требует установки, работает в Excel и Google Sheets, не подключается к интернету и не запрашивает данные вашего брокерского счёта. Все цифры вы вводите сами.
Скачать шаблон портфеля (Excel) — готовый файл с формулами и инструкцией на отдельном листе. Доступен в карточке товара в интернет-магазине АкаТ | Аналитика Инвест.
FAQ
Можно ли диверсифицировать только акциями?
Можно, но это диверсификация в одном классе активов — только второй уровень из трёх. Акции разных секторов снижают отраслевой риск, но не защищают от рыночного: при общем падении рынка акции падают вместе. Полная диверсификация требует нескольких классов активов с разной реакцией на макроусловия — как минимум акции и облигации, желательно ещё золото.
Золото и крипта — это диверсификация или спекуляция?
Золото — диверсификация. Его корреляция с акциями около нуля, при инфляционных шоках оно растёт, а на горизонте 20 лет показало доходность, сопоставимую с акциями. Доля 5–10% оправдана в большинстве портфелей.
Криптовалюта — гибрид. На малой доле (до 5%) и длинном горизонте работает как диверсификатор: корреляция с традиционными активами исторически низкая. Но волатильность настолько высока, что в любой отдельно взятый год результат может быть ±60%. Если крипта занимает 30% портфеля — это уже не диверсификация, а ставка.
Как часто ребалансировать портфель?
Минимум — раз в год. Оптимально для большинства — раз в полгода с пороговым триггером 5 п.п. Чаще — нет смысла: комиссии съедают выгоду, а на коротких промежутках рынок слишком шумен. Реже — портфель уходит от плана и фактически меняет риск-профиль без вашего ведома.
ETF заменяет ручную диверсификацию?
Частично. Один фонд на широкий индекс закрывает диверсификацию внутри класса акций — это второй уровень. Но не первый: классы активов, облигации и золото фонд всё равно не подбирает. И не третий: валютная экспозиция индексного фонда определяется составом индекса, а не вашей потребностью в защите от девальвации. Конструкция «фонд акций + фонд облигаций + фонд золота + валютные облигации» — это и есть полная диверсификация через три-четыре инструмента.
Заключение
Три принципа, которые надо запомнить:
- Диверсификация — не про доходность, а про выживание. Её задача — чтобы одна ошибка, один сектор или одна новость не обесценили год работы. Портфель, который прошёл просадку и остался на рынке, всегда обыграет портфель, который был продан в панике.
- Три уровня, не один. Классы активов, сектора и валюты — каждый снимает свой тип риска. Диверсификация только по акциям — это иллюзия защиты, потому что при системном шоке все акции идут вниз вместе.
- Доли надо поддерживать. Без ребалансировки структура уезжает, и через два года вы инвестируете не по плану, а по тому, куда задул ветер рынка. Порог 5 п.п. или календар раз в год — выбирайте любой, но не пропускайте.
Материалы для углубления: с чего начать, если вы ещё не открыли счёт — в статье «Как начать инвестировать с нуля: пошаговое руководство» (статья 1). Как защитить портфель от крупных просадок и выстроить систему ограничений — в материале «Риск-менеджмент в инвестициях» (статья 23).
Скачать шаблон портфеля (Excel) — автоматический расчёт долей, отклонений и ребалансировки. Доступен в магазине АкаТ | Аналитика Инвест.
*Не является Индивидуальной инвестиционной рекомендацией. Инвестирование связано с риском потери денег. Перед покупкой ценных бумаг проконсультируйтесь с финансовым советником.
*Сгенерировано нейронной сетью.
Автор статьи и промпт-инженер: Андрей Рудик. Специализация: Портфельное инвестирование. Опыт: с 2019 г., Специализация: Онлайн-проекты. Опыт: с 2015 г., Специализация: Промпт-инженеринг (промптинг). Опыт: с 2023 г.